
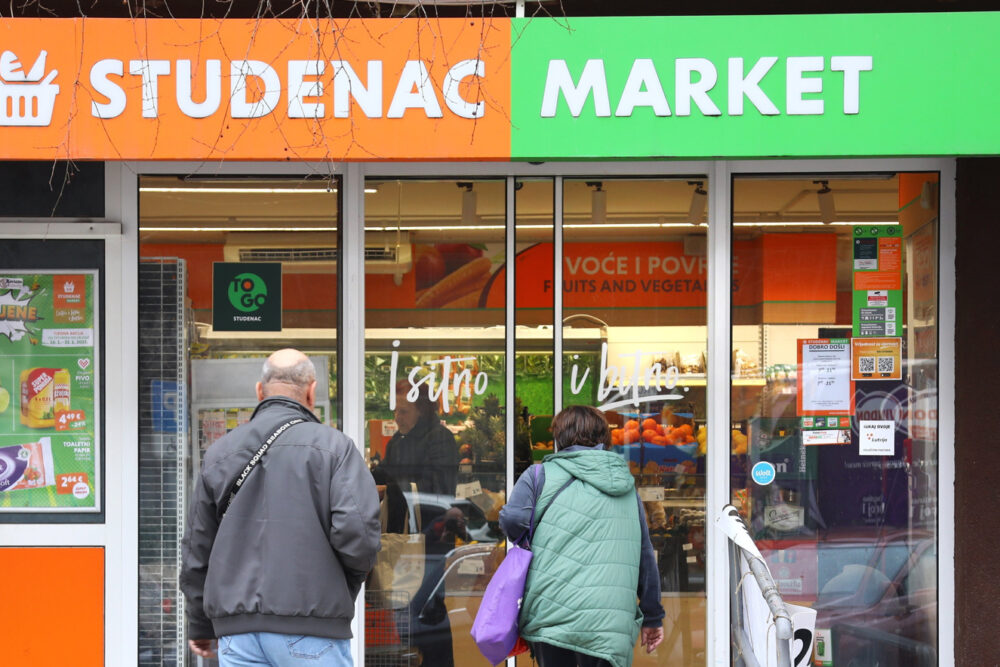
Студенац је посљедњих година израстао у највећи малопродајни ланац у Хрватској по броју продавница, али иза снажног ширења сада се отвара и питање финансијске одрживости таквог модела. Приходи компаније и даље расту, али профитабилност се значајно погоршала, дугови су повећани, а ревизори упозоравају на неизвјесност повезану с наставком пословања.
Ово пише ријечки "Нови лист" подсјећајући како је Студенац основан 1991. године у Омишу као породични посао Јосипа Милавића. Компанију је 2018. године од оснивача преузео пољски привате еqуитy фонд Ентерприсе Инвесторс, односно његов Полисх Ентерприсе Фунд ВИИИ.
Од тада почиње потпуно нова фаза развоја. Студенац комбинује органско отварање продавница с великим бројем аквизиција, захваљујући којима је његова мрежа за неколико година вишеструко нарасла.
Данас компанија послује кроз сложену власничку структуру, а према доступним подацима из документације за иницијалну јавну понуду (ИПО) из 2024. године, пољски фонд имао је око 90,08 одсто власништва, док је остатак био у рукама мањинских акционара. Међутим, управо је период снажног ширења пратило и све веће ослањање на задуживање.
Приходи расту, али компанија завршила у минусу
Према финансијским подацима за 2025. годину, Студенац д.о.о. у Хрватској остварио је 854,4 милиона евра прихода, што представља раст од 12,5 одсто у односу на годину раније. Међутим, раст прихода није донио и бољи коначни резултат.
ЕБИТДА је пала са 65,8 на 51,8 милиона евра, док је ЕБИТ из добити од 22,5 милиона евра прешао у минус од 5,4 милиона евра.
Нето губитак достигао је 30,6 милиона евра. Поређења ради, годину раније Студенац је завршио са губитком мањим од милион евра.
У пословном извјештају као разлози погоршања резултата наводе се, између осталог, већа амортизација, повећани трошкови запослених повезани с растом минималне плате, као и губици на залихама и мањкови.
Трошкови запослених током 2025. порасли су 19,6 одсто, док су трошкови амортизације такође значајно повећани. Истовремено су трошкови закупа порасли са 32,3 на 39,4 милиона евра.
Дуг се приближио износу од 450 милиона евра
Још већи изазов представља задуженост. Током 2025. Студенац је повећао банкарски дуг за готово 47,7 милиона евра, док је новац на рачунима пао са 23 на 17,8 милиона евра.
На крају године компанија је имала 288,9 милиона евра банкарског дуга те додатних 160,5 милиона евра обавеза по зајмовима. Када се ти износи саберу, ријеч је о готово 450 милиона евра.
Посебно се издваја податак да је чак 211,1 милион евра дугорочних кредита рекласификован у краткорочне обавезе.
Подаци о ликвидности такође показују колико је финансијска ситуација захтјевна. Студенац је на крају 2025. имао 151,4 милиона евра краткотрајне имовине, док су краткорочне обавезе износиле 529,4 милиона евра.
Истовремено су обавезе према добављачима порасле са 156,3 на 171,8 милиона евра.
Ревизори упозорили на "значајну неизвјесност"
Посебну тежину цијелој причи даје ревизорски извјештај. Ревизори КПМГ Цроатиа и ТПА Аудит навели су да је Студенац током 2025. прекршио финансијске показатеље дефинисане уговорима о финансирању те да се предвиђа како ће у њиховом кршењу остати до трећег тромјесечја 2026. године.
У тренутку састављања извјештаја још није постојало формално одобрење банака за ново одрицање од права на пријевремену наплату.
Због тога ревизори упозоравају на "значајну неизвјесност" која може изазвати значајну сумњу у способност компаније да настави пословање према начелу временске неограничености пословања.
То, међутим, не значи да је Студенац у блокади нити да је покренут стечајни поступак. Ријеч је о упозорењу ревизора на финансијске ризике и способност компаније да уредно настави пословање.
Ширење настављено без планираног капитала
Један од важних тренутака догодио се крајем 2024. године. Студенац је тада покушао изаћи на Загребачку и Варшавску берзу, а план је био да кроз ИПО прикупи око 80 милиона евра новог капитала.
ИПО је, међутим, крајем новембра 2024. године отказан. Компанија је након тога наставила стратегију ширења, али без планираног свјежег власничког капитала. Истовремено је наставила користити задуживање за финансирање пословања и даљег раста.
Студенац је, према властитим подацима, 2024. годину завршио са 1.443 продајна мјеста у Хрватској и Словенији, након отварања нових продавница и аквизиција.
За даљи раст компанија је у међувремену осигурала и нови финансијски пакет од 300 милиона евра за рефинансирање постојећих обавеза и наставак ширења.
У пословним круговима посљедњих мјесеци почело се говорити и о кашњењима у плаћању добављача те вишемилионским обавезама према великим компанијама које снабдијевају Студенац. Међу добављачима се спомињу Фортенова, Подравка, Атлантиц и други велики играчи.
На упите о постојању доспјелих обавеза према добављачима незванично су стигле потврде да такви дугови постоје, али компанија до закључења текста није доставила детаљно изјашњење о тим наводима, пише "Нови лист".
Управо су добављачи један од важних дијелова приче о ликвидности. Обавезе Студенца према добављачима на крају 2025. године достигле су 171,8 милиона евра, што је готово 15,5 милиона евра више него годину раније.
Студенац притом користи и инструменте попут обрнутог факторинга и револвинг кредитних линија, чиме се дио финансирања добављачког ланца пребацује на финансијске институције.
Шта ће бити са Студенцем?
Студенац је у само неколико година направио огроман искорак од компаније с традиционалним продавницама на хрватској обали до ланца с више од хиљаду продајних мјеста и снажним присуством широм Хрватске.
Међутим, финансијски извјештаји за 2025. показују и другу страну таквог раста. Приходи настављају расти, али компанија је годину завршила са више од 30 милиона евра губитка, док је задуженост снажно повећана.
Способност рефинансирања дугова, договор с банкама и одржавање ликвидности зато ће бити међу важним питањима за будуће пословање компаније.
"Нови лист" послао је Студенцу детаљан упит о пословању, задужености, односима с добављачима и упозорењима ревизора. Из компаније је потврђено да је упит примљен, али одговоре до објаве текста нису били у могућности доставити.


Шта Ви мислите о овоме?