
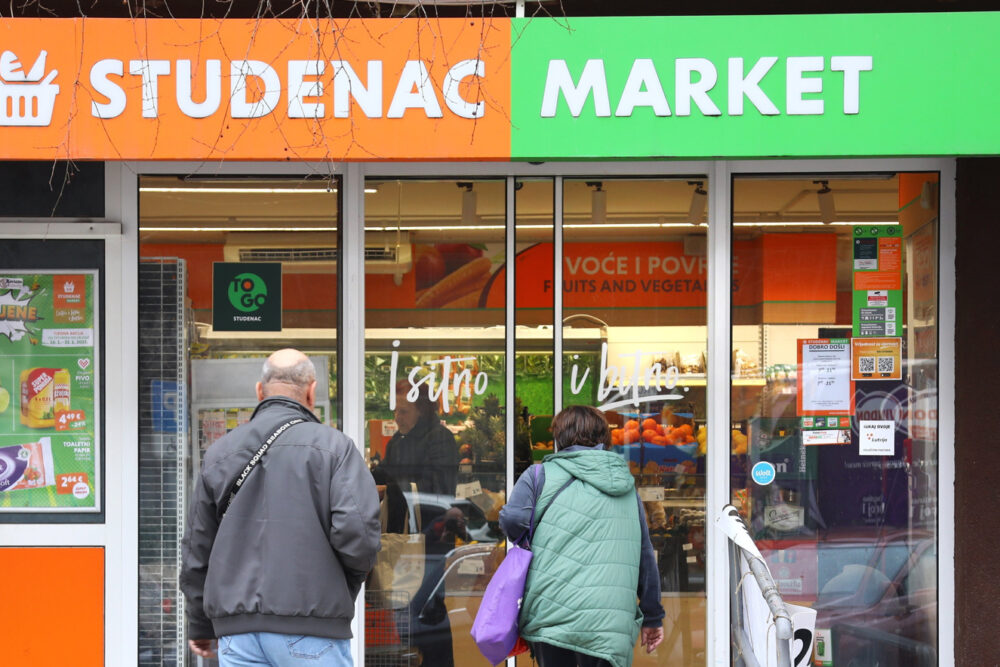
Studenac je posljednjih godina izrastao u najveći maloprodajni lanac u Hrvatskoj po broju prodavnica, ali iza snažnog širenja sada se otvara i pitanje finansijske održivosti takvog modela. Prihodi kompanije i dalje rastu, ali profitabilnost se značajno pogoršala, dugovi su povećani, a revizori upozoravaju na neizvjesnost povezanu s nastavkom poslovanja.
Ovo piše riječki "Novi list" podsjećajući kako je Studenac osnovan 1991. godine u Omišu kao porodični posao Josipa Milavića. Kompaniju je 2018. godine od osnivača preuzeo poljski private equity fond Enterprise Investors, odnosno njegov Polish Enterprise Fund VIII.
Od tada počinje potpuno nova faza razvoja. Studenac kombinuje organsko otvaranje prodavnica s velikim brojem akvizicija, zahvaljujući kojima je njegova mreža za nekoliko godina višestruko narasla.
Danas kompanija posluje kroz složenu vlasničku strukturu, a prema dostupnim podacima iz dokumentacije za inicijalnu javnu ponudu (IPO) iz 2024. godine, poljski fond imao je oko 90,08 odsto vlasništva, dok je ostatak bio u rukama manjinskih akcionara. Međutim, upravo je period snažnog širenja pratilo i sve veće oslanjanje na zaduživanje.
Prihodi rastu, ali kompanija završila u minusu
Prema finansijskim podacima za 2025. godinu, Studenac d.o.o. u Hrvatskoj ostvario je 854,4 miliona evra prihoda, što predstavlja rast od 12,5 odsto u odnosu na godinu ranije. Međutim, rast prihoda nije donio i bolji konačni rezultat.
EBITDA je pala sa 65,8 na 51,8 miliona evra, dok je EBIT iz dobiti od 22,5 miliona evra prešao u minus od 5,4 miliona evra.
Neto gubitak dostigao je 30,6 miliona evra. Poređenja radi, godinu ranije Studenac je završio sa gubitkom manjim od milion evra.
U poslovnom izvještaju kao razlozi pogoršanja rezultata navode se, između ostalog, veća amortizacija, povećani troškovi zaposlenih povezani s rastom minimalne plate, kao i gubici na zalihama i manjkovi.
Troškovi zaposlenih tokom 2025. porasli su 19,6 odsto, dok su troškovi amortizacije takođe značajno povećani. Istovremeno su troškovi zakupa porasli sa 32,3 na 39,4 miliona evra.
Dug se približio iznosu od 450 miliona evra
Još veći izazov predstavlja zaduženost. Tokom 2025. Studenac je povećao bankarski dug za gotovo 47,7 miliona evra, dok je novac na računima pao sa 23 na 17,8 miliona evra.
Na kraju godine kompanija je imala 288,9 miliona evra bankarskog duga te dodatnih 160,5 miliona evra obaveza po zajmovima. Kada se ti iznosi saberu, riječ je o gotovo 450 miliona evra.
Posebno se izdvaja podatak da je čak 211,1 milion evra dugoročnih kredita reklasifikovan u kratkoročne obaveze.
Podaci o likvidnosti takođe pokazuju koliko je finansijska situacija zahtjevna. Studenac je na kraju 2025. imao 151,4 miliona evra kratkotrajne imovine, dok su kratkoročne obaveze iznosile 529,4 miliona evra.
Istovremeno su obaveze prema dobavljačima porasle sa 156,3 na 171,8 miliona evra.
Revizori upozorili na "značajnu neizvjesnost"
Posebnu težinu cijeloj priči daje revizorski izvještaj. Revizori KPMG Croatia i TPA Audit naveli su da je Studenac tokom 2025. prekršio finansijske pokazatelje definisane ugovorima o finansiranju te da se predviđa kako će u njihovom kršenju ostati do trećeg tromjesečja 2026. godine.
U trenutku sastavljanja izvještaja još nije postojalo formalno odobrenje banaka za novo odricanje od prava na prijevremenu naplatu.
Zbog toga revizori upozoravaju na "značajnu neizvjesnost" koja može izazvati značajnu sumnju u sposobnost kompanije da nastavi poslovanje prema načelu vremenske neograničenosti poslovanja.
To, međutim, ne znači da je Studenac u blokadi niti da je pokrenut stečajni postupak. Riječ je o upozorenju revizora na finansijske rizike i sposobnost kompanije da uredno nastavi poslovanje.
Širenje nastavljeno bez planiranog kapitala
Jedan od važnih trenutaka dogodio se krajem 2024. godine. Studenac je tada pokušao izaći na Zagrebačku i Varšavsku berzu, a plan je bio da kroz IPO prikupi oko 80 miliona evra novog kapitala.
IPO je, međutim, krajem novembra 2024. godine otkazan. Kompanija je nakon toga nastavila strategiju širenja, ali bez planiranog svježeg vlasničkog kapitala. Istovremeno je nastavila koristiti zaduživanje za finansiranje poslovanja i daljeg rasta.
Studenac je, prema vlastitim podacima, 2024. godinu završio sa 1.443 prodajna mjesta u Hrvatskoj i Sloveniji, nakon otvaranja novih prodavnica i akvizicija.
Za dalji rast kompanija je u međuvremenu osigurala i novi finansijski paket od 300 miliona evra za refinansiranje postojećih obaveza i nastavak širenja.
U poslovnim krugovima posljednjih mjeseci počelo se govoriti i o kašnjenjima u plaćanju dobavljača te višemilionskim obavezama prema velikim kompanijama koje snabdijevaju Studenac. Među dobavljačima se spominju Fortenova, Podravka, Atlantic i drugi veliki igrači.
Na upite o postojanju dospjelih obaveza prema dobavljačima nezvanično su stigle potvrde da takvi dugovi postoje, ali kompanija do zaključenja teksta nije dostavila detaljno izjašnjenje o tim navodima, piše "Novi list".
Upravo su dobavljači jedan od važnih dijelova priče o likvidnosti. Obaveze Studenca prema dobavljačima na kraju 2025. godine dostigle su 171,8 miliona evra, što je gotovo 15,5 miliona evra više nego godinu ranije.
Studenac pritom koristi i instrumente poput obrnutog faktoringa i revolving kreditnih linija, čime se dio finansiranja dobavljačkog lanca prebacuje na finansijske institucije.
Šta će biti sa Studencem?
Studenac je u samo nekoliko godina napravio ogroman iskorak od kompanije s tradicionalnim prodavnicama na hrvatskoj obali do lanca s više od hiljadu prodajnih mjesta i snažnim prisustvom širom Hrvatske.
Međutim, finansijski izvještaji za 2025. pokazuju i drugu stranu takvog rasta. Prihodi nastavljaju rasti, ali kompanija je godinu završila sa više od 30 miliona evra gubitka, dok je zaduženost snažno povećana.
Sposobnost refinansiranja dugova, dogovor s bankama i održavanje likvidnosti zato će biti među važnim pitanjima za buduće poslovanje kompanije.
"Novi list" poslao je Studencu detaljan upit o poslovanju, zaduženosti, odnosima s dobavljačima i upozorenjima revizora. Iz kompanije je potvrđeno da je upit primljen, ali odgovore do objave teksta nisu bili u mogućnosti dostaviti.


Šta Vi mislite o ovome?